คนไทยแก่ก่อนรวย KKP เผยผู้สูงอายุกว่า 70% ยังทำงาน-พึ่งเงินลูกคนไทยแก่ก่อนรวย KKP เผยผู้สูงอายุกว่า 70% ยังทำงาน-พึ่งเงินลูก
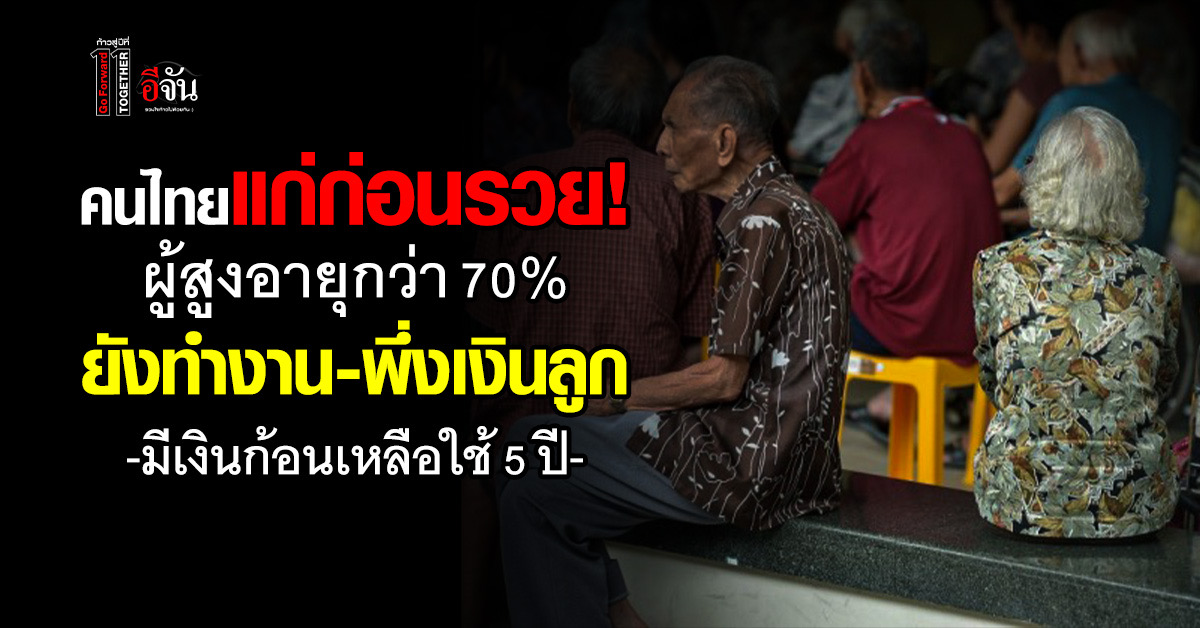
คนไทยแก่ก่อนรวย! KKP เตือนคนไทยเข้าสู่สังคมสูงวัยเต็มตัว แต่เงินออมไม่พอใช้หลังเกษียณ พบผู้สูงอายุกว่า 70% ยังต้องพึ่งพาลูกหลาน-ทำงานต่อ ส่วนคนมีเงินก้อนเฉลี่ยอยู่ได้แค่ 5.2 ปี ซ้ำ 93%
วันนี้ (12 พ.ย.69) KKP Research โดยกลุ่มธุรกิจการเงินเกียรตินาคินภัทร เผยรายงาน “แก่ก่อนรวย: คนไทยพร้อมแค่ไหนในการเกษียณ” ชี้ประเทศไทยเผชิญความท้าทายจากการเข้าสู่สังคมสูงวัยอย่างรวดเร็ว ขณะที่ระดับรายได้และเงินออมของประชากรยังไม่มากเพียงพอรองรับชีวิตหลังเกษียณ โดยปัจจุบันคนไทยราว 1 ใน 4 มีอายุ 60 ปีขึ้นไป และคาดว่าจะเพิ่มเป็นกว่า 1 ใน 3 ภายในปี 2049
ขณะที่ผู้สูงอายุเกือบ 70% ยังต้องพึ่งพารายได้หลักจากลูกหลานหรือการทำงาน และมีเพียง 8.4% ที่มีรายได้หลักจากเงินบำนาญหรือดอกเบี้ยเงินออม สะท้อนความเปราะบางทางการเงินของผู้สูงอายุไทย และความเสี่ยงที่ปัญหาการเกษียณไม่พร้อมอาจสร้างภาระต่อครัวเรือนและเศรษฐกิจไทยในระยะยาว
ตัวเลขสำคัญจากรายงาน
– เพียง 8% ของผู้สูงอายุไทยที่มีรายได้หลักหลังเกษียณอายุจากบำนาญหรือเงินออม
– 93% ของแรงงานไทย ไม่มีสวัสดิการกองทุนสำรองเลี้ยงชีพ (PVD)
– ค่ากลางของเงินกองทุนสำรองเลี้ยงชีพ (PVD) ของแรงงานไทย ณ วันเกษียณ เลี้ยงชีพหลังเกษียณได้เพียง 5.2 ปี
ไทยเข้าสู่สังคมสูงวัยเร็ว แต่ระบบรองรับและเงินออมยังไม่เพียงพอ
ความท้าทายของไทยไม่ใช่เพียงจำนวนผู้สูงอายุที่เพิ่มขึ้น แต่ยังรวมถึงระบบรองรับการเกษียณที่ไม่ครอบคลุมและเงินออมที่อาจไม่เพียงพอต่อการดำรงชีพในระยะยาว โดยแรงงานไทย 54% อยู่นอกระบบประกันสังคม ขณะที่ผู้สูงอายุ 70% ต้องพึ่งพารายได้จากลูกหลานหรือทำงานต่อ ส่วนเบี้ยยังชีพผู้สูงอายุรองรับค่าใช้จ่ายได้เพียงราว 7%
นอกจากนี้ ผลสำรวจของธนาคารแห่งประเทศไทยพบว่า แม้คนไทย 91.5% มีการออม แต่กว่า 80% ของเงินออมในกลุ่มตัวอย่างยังอยู่ในรูปเงินสด เงินฝาก หรือสินทรัพย์เสี่ยงต่ำ ขณะที่มีเพียง 2.2% ที่นำเงินไปลงทุนในสินทรัพย์ที่มีโอกาสเติบโต สะท้อนความเสี่ยงที่ผลตอบแทนจากเงินออมอาจไม่เพียงพอชดเชยค่าครองชีพที่เพิ่มขึ้น โดยเฉพาะค่ารักษาพยาบาล ซึ่งเป็นภาระสำคัญในวัยเกษียณ
ต้องมีเงินเท่าไรจึงจะเกษียณได้? ขึ้นอยู่กับค่าใช้จ่ายและรูปแบบชีวิตที่ต้องการ
KKP Research ชี้ว่าไม่มีตัวเลขเงินเกษียณที่เหมาะกับทุกคน เนื่องจากแต่ละคนมีค่าใช้จ่าย รายได้ประจำ และระยะเวลาการใช้ชีวิตหลังเกษียณแตกต่างกัน การวางแผนจึงควรเริ่มจากการประเมินค่าใช้จ่ายที่ต้องการในอนาคต หักด้วยรายได้ประจำที่คาดว่าจะได้รับ
มีข้อมูลเพิ่มเติมเรื่องนี้ไหม
แจ้งเบาะแสหรือสอบถามทีมข่าวอีจันได้โดยตรง
ความคิดเห็น(0)
เข้าสู่ระบบเพื่อร่วมแสดงความคิดเห็นกับชาวอีจัน