คลิกซ์เจอสายบิดหนี้! “ธปท.” รับเป็นบทเรียน ชี้ยกเครื่องสแกนลูกหนี้เข้มคลิกซ์เจอสายบิดหนี้! “ธปท.” รับเป็นบทเรียน ชี้ยกเครื่องสแกนลูกหนี้เข้ม
คลิกซ์เจอสายบิดหนี้! “แบงก์ชาติ” รับเป็นบทเรียนเกณฑ์ใช้ข้อมูลทางเลือกปล่อยกู้ ชี้แบงก์ยกเครื่องระบบสแกนลูกหนี้เข้มขึ้น ยันอีก 2 ธนาคารไร้สาขาพร้อมเปิด หนุนรายย่อยเข้าถึงสินเชื่อ…
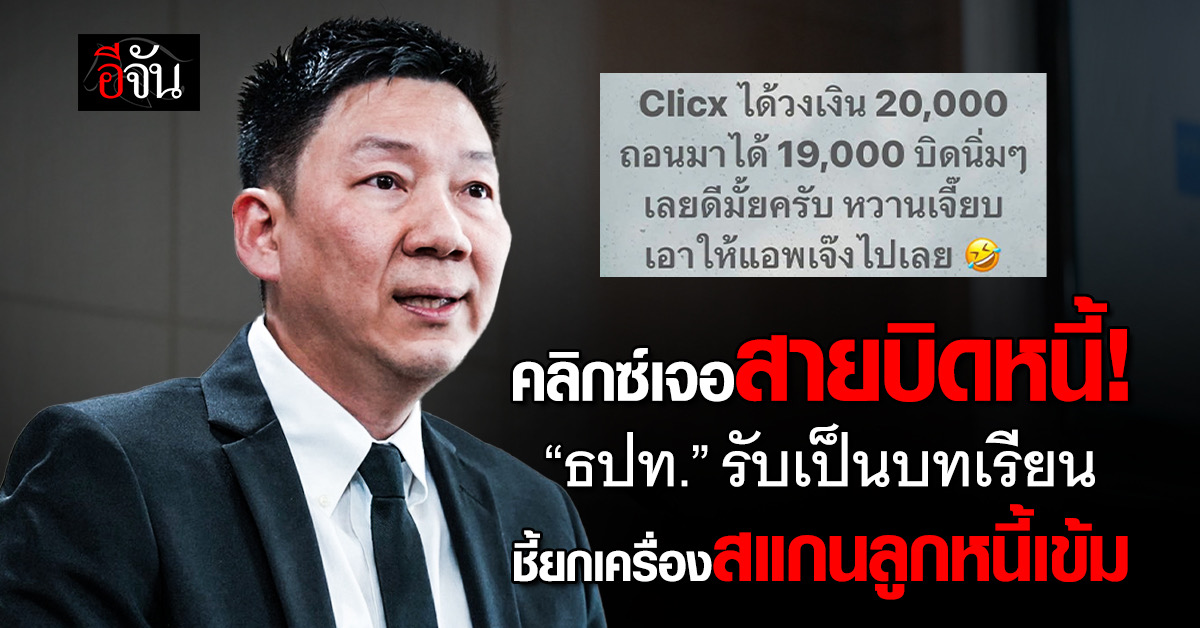
วันนี้ (18 ส.ค.69) นายสุโชติ เปี่ยมชล ผู้อำนวยการอาวุโส ฝ่ายตรวจสอบแบบจำลอง และวิเคราะห์ความเสี่ยงสถาบันการเงิน ธนาคารแห่งประเทศไทย (ธปท.) ได้เปิดเผยถึงประเด็นความท้าทายในการปล่อยสินเชื่อของ “แบงก์คลิกซ์” (CLICX) ซึ่งเป็น ธนาคารไร้สาขา (เวอร์ชวลแบงก์) ผู้ให้บริการสินเชื่อดิจิทัล แต่กลับครบกลุ่มที่ขอสินเชื่อและตั้งใจไม่ชำระหนี้คืน หรือบิดหนี้นั้น
นายสุโชติกล่าวว่า แม้การนำเทคโนโลยีและข้อมูลรูปแบบใหม่มาใช้อำนวยความสะดวกในการปล่อยสินเชื่อจะช่วยเพิ่มการเข้าถึงเงินทุน แต่ในทางปฏิบัติยังคงเจอปัญหาและความท้าทายจากกลุ่มลูกหนี้เดิมที่มีพฤติกรรมเจตนาไม่ชำระหนี้ หรือการบิดหนี้เกิดขึ้น
“ในส่วนของแบงก์คลิกซ์ สิ่งที่เราพบและต้องติดตามอย่างใกล้ชิดคือการเจอกลุ่มลูกค้า ซึ่งมีพฤติกรรมไม่ยอมคืนหนี้หรือมีเจตนาบิดหนี้เกิดขึ้น ตรงนี้ถือเป็นโจทย์สำคัญที่ทำให้สถาบันการเงินต้องเร่งยกระดับมาตรฐานการประเมินความเสี่ยงและคัดกรองลูกหนี้ให้เข้มงวดและแม่นยำยิ่งขึ้น“
นายสุโชติ กล่าวต่อว่า บทเรียนและประสบการณ์จากกรณีของแบงก์คลิกซ์ถือเป็นข้อมูลจริง (Real-World Data) ที่มีความสำคัญยิ่งต่อการพัฒนาโมเดลการอนุมัติสินเชื่อในอนาคต โดยเฉพาะการเตรียมความพร้อมรองรับการเข้ามาของธนาคารพาณิชย์ไร้สาขาที่ ธปท. กำลังผลักดันอย่างเป็นรูปธรรม
“เรามองว่าเรื่องนี้ถือว่าเป็นบทเรียน และเป็นการเรียนรู้จากข้อมูลจริง ที่นำมาใช้ประกอบการพิจารณาสินเชื่อ โดยเฉพาะการนำข้อมูลทางเลือก (Alternative Data) มาประเมินความเสี่ยงที่แท้จริงของลูกหนี้ เพื่อให้ระบบสามารถแยกแยะระหว่างลูกหนี้ที่เดือดร้อนจริงกับกลุ่มที่มีพฤติกรรมตั้งใจไม่ชำระหนี้ได้อย่างมีประสิทธิภาพ“
สำหรับความคืบหน้าการจัดตั้งเวอร์ชวลแบงก์รายอีก 2 ราย นายสุโชติ กล่าวว่า ภาพรวมยังคงเป็นไปตามแผนงานและกรอบเวลาที่ ธปท. วางไว้ โดยคาดว่าจะเห็นความพร้อมและการเปิดดำเนินการของเวอร์ชวลแบงก์ เพิ่มเติมอีก 1 รายภายในสิ้นปี 2569 และจะทยอยเปิดให้บริการเพิ่มเติมอีก 1 รายในปีถัดไป (2570)
ทั้งนี้ ธปท. มุ่งหวังให้เวอร์ชวลแบงก์ และการใช้ประโยชน์จากโครงสร้างพื้นฐานด้านข้อมูล อาทิ โครงการ Your Data และ SME Portal เข้ามาช่วยแก้ปัญหาการบิดเบือนราคาสินเชื่อในปัจจุบัน ที่ธนาคารพาณิชย์มักจะมุ่งเน้นการปล่อยสินเชื่อให้แก่กลุ่มธุรกิจรายใหญ่เนื่องจากมองว่ามีความเสี่ยงต่ำ
“การมีผู้เล่นใหม่และชุดข้อมูลใหม่ๆ จะช่วยขยายโอกาสให้กลุ่มเปราะบางและ SME เข้าถึงระบบการเงินได้อย่างเป็นธรรมและยั่งยืน โดยไม่ส่งผลกระทบต่อเสถียรภาพของระบบสถาบันการเงินโดยรวม”
มีข้อมูลเพิ่มเติมเรื่องนี้ไหม
แจ้งเบาะแสหรือสอบถามทีมข่าวอีจันได้โดยตรง
ความคิดเห็น(0)
เข้าสู่ระบบเพื่อร่วมแสดงความคิดเห็นกับชาวอีจัน