มีอะไรจะเม้าท์หรอ? ?
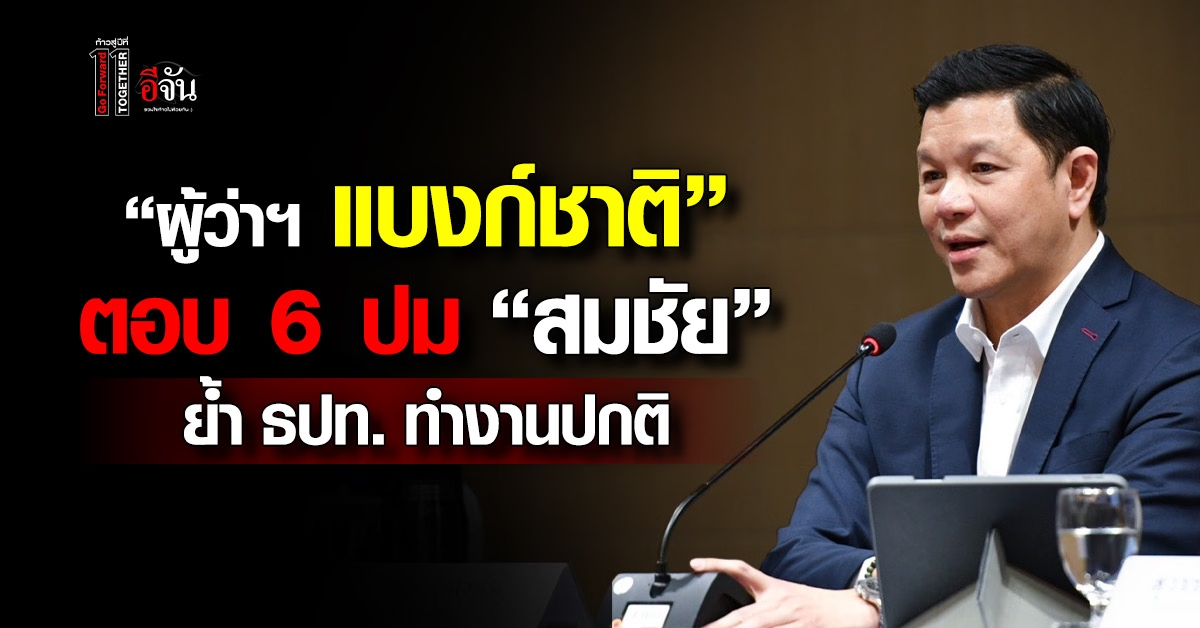
“ผู้ว่าฯ แบงก์ชาติ” ตอบ 6 ปม “สมชัย ปธ.บอร์ด ธปท.” ย้ำร่วมกันทำงาน “ปกติ” | อีจัน ONE COMMUNITY
หน้าแรก / ข่าว / เศรษฐกิจ เศรษฐกิจ เศรษฐกิจ เผยแพร่เมื่อ : 16 พ.ย. 2569 17:42 น.
“ผู้ว่าฯ แบงก์ชาติ” ตอบ 6 ปม “สมชัย ปธ.บอร์ด ธปท.” ย้ำร่วมกันทำงาน “ปกติ” “ผู้ว่าฯ แบงก์ชาติ” ตอบ 6 ปม “สมชัย ปธ.บอร์ด ธปท.” ย้ำร่วมกันทำงาน “ปกติ” “ผู้ว่าฯ แบงก์ชาติ” ตอบ 6 ปม “สมชัย ปธ.บอร์ด ธปท.” ย้ำร่วมกันทำงาน “ปกติ” ปัดขัดแย้ง พร้อมแจงยิบไม่แก้ พ.ร.บ.แบงก์ชาติ ยันปกป้องความเป็นอิสระ ลุยแก้ พ.ร.บ.สถาบันการเงินฯ คุมธุรกิจคล้ายสินเชื่อ…
นายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) พร้อมด้วยคณะผู้บริหารระดับสูง ร่วมกันแถลงข่าวในหัวข้อ “เล่าสู่กันฟังเรื่องการแก้ไข พ.ร.บ. ธปท.” เพื่อชี้แจงข้อเท็จจริงและทำความเข้าใจต่อสาธารณชนในทุกประเด็นที่กำลังเป็นที่ถกเถียง ณ 16 พ.ย.69
ทั้งเรื่องจุดยืนการแก้ไขกฎหมาย การกำกับดูแลสถาบันการเงิน การแก้ไขปัญหาสินเชื่อเอสเอ็มอี (SMEs) ไปจนถึงมาตรการสกัดกั้นทุนสีเทาและคอร์รัปชัน
ยันไม่แก้ พ.ร.บ.ธปท. ปกป้องความเป็นอิสระ ชี้ไม่เกี่ยวปมสินเชื่อ SMEs ติดลบ
นายวิทัย กล่าวย้ำถึงจุดยืนของ ธปท. ต่อกรณีการแก้ไขพระราชบัญญัติธนาคารแห่งประเทศไทย (พ.ร.บ.ธปท.) ว่า จากผลการศึกษาและการเปิดรับฟังความคิดเห็น (Hearing) จากบุคคลภายนอก ธปท. ได้ข้อสรุปชัดเจนว่าจะ “ไม่แก้ไข” พ.ร.บ.ธปท. เนื่องจากมีหลักการสำคัญที่ไม่สามารถแก้ไขได้ โดยเฉพาะประเด็นที่อาจส่งผลกระทบต่อความเป็นอิสระในการปฏิบัติหน้าที่ของผู้ว่าการ ธปท. ทั้งในปัจจุบันและอนาคต
“ประเด็นที่แก้มันแก้ให้ไม่ได้ มันเป็นหลักการที่แก้ให้ไม่ได้ ไม่ใช่ 1 ปี 2 ปี 3 ปี หรือ 4 ปี มันแก้ไม่ได้ ผมไม่สามารถแก้แล้วทำให้แบงก์ชาติ หรือผู้ว่าการฯ คนถัด ๆ ไป ต้องเสียความเป็นอิสระ ทำยังไงก็ทำไม่ได้ ทำยังไงก็ไม่ยอม“
พร้อมกันนี้ นายวิทัย ยังชี้แจงถึงความเข้าใจผิดที่เชื่อมโยงว่า การไม่แก้ พ.ร.บ.ธปท. เป็นสาเหตุที่ทำให้สินเชื่อ SMEs ติดลบ หรือทำให้ ธปท. ไม่สามารถเข้าไปกำกับดูแลได้ โดยยืนยันว่าทั้งสองเรื่อง “ไม่เกี่ยวข้องกันเลย” เพราะ พ.ร.บ.ธปท. ทั้ง 11 หมวด เป็นเรื่องโครงสร้างองค์กร คณะกรรมการ และอำนาจหน้าที่ของผู้ว่าฯ ไม่ได้มีความเชื่อมโยงกับการปล่อยสินเชื่อของธนาคารพาณิชย์แต่อย่างใด
ส่วนกรณีที่ยังไม่ได้นำผลการศึกษาเข้าชี้แจงในที่ประชุมสัมมนาเชิงปฏิบัติการ (Workshop) ของคณะกรรมการ ธปท., กนง., กนส. และ กช. เมื่อวันที่ 12 พ.ย.69 เป็นเพราะประธานบอร์ดได้สั่งยกเลิกการประชุมดังกล่าวไปก่อน และยืนยันว่าบอร์ดไม่เคยมีมติให้แก้ไข พ.ร.บ.ธปท. แต่อย่างใด เป็นเพียงการแจ้งให้ทราบและหารือกันในที่ประชุมเท่านั้น
รื้อ พ.ร.บ.ธุรกิจสถาบันการเงินฯ ยกระดับกำกับ “ธุรกิจคล้ายสินเชื่อ” คุ้มครองผู้บริโภค
ในทางกลับกัน ธปท. เตรียมเดินหน้าแก้ไข พ.ร.บ.ธุรกิจสถาบันการเงิน ที่อยู่ภายใต้ พ.ร.บ.ธุรกิจสถาบันการเงิน ขณะที่ธุรกิจ Non-bank จำนวนมาก เช่น ผู้ให้บริการสินเชื่อส่วนบุคคล สินเชื่อรายย่อยระดับจังหวัดภายใต้การกำกับ (Pico Finance) สินเชื่อรายย่อยเพื่อการประกอบอาชีพ (Nano Finance) ธุรกิจบัตรเครดิต ธุรกิจสินเชื่อที่มีทะเบียนรถเป็นประกัน ผู้ให้บริการชำระเงิน ธุรกิจแลกเปลี่ยนเงินตราต่างประเทศ และบริษัทบริหารสินทรัพย์ (AMC) อยู่ภายใต้ประกาศคณะปฏิวัติ ฉบับที่ 58 ซึ่งประกาศใช้ตั้งแต่ปี 2515
มีข้อมูลเพิ่มเติมเรื่องนี้ไหม
แจ้งเบาะแสหรือสอบถามทีมข่าวอีจันได้โดยตรง
ร่วมช่วยเหลือที่เกี่ยวข้องกับข่าวนี้
สินค้าแนะนำ ทุกการซื้อคือการให้
ข้อเสนอปรับปรุงกฎหมายดังกล่าวเป็นการแก้ไขเนื้อหาในมาตราหนึ่งของ พ.ร.บ.ธุรกิจสถาบันการเงิน แต่เป็นมาตราที่มีรายละเอียดจำนวนมาก พร้อมเพิ่มเติมอีก 2 วรรค เพื่อเพิ่มประสิทธิภาพในการกำกับดูแลธุรกิจ Non-bank โดยมีสาระสำคัญ 3 ประเด็น ได้แก่
1. ขยายขอบเขตธุรกิจที่อยู่ภายใต้การกำกับดูแล ให้ครอบคลุมกิจการที่มีลักษณะคล้ายคลึงกับธุรกิจสินเชื่อมากขึ้น ไม่จำกัดเฉพาะรูปแบบธุรกิจทางการเงินที่อยู่ภายใต้กฎหมายเดิม
2. ขยายเหตุผลและเงื่อนไขในการเข้าไปกำกับดูแล จากเดิมที่เน้นกรณีซึ่งอาจส่งผลกระทบต่อระบบเศรษฐกิจโดยรวม ให้ครอบคลุมถึงความเสี่ยงด้านเสถียรภาพทางการเงินและผลกระทบต่อการคุ้มครองผู้บริโภคอย่างมีนัยสำคัญด้วย
3. กำหนดแนวทางการกำกับดูแลตามระดับความเสี่ยง (Risk-based Supervision) เพื่อให้สามารถกำกับดูแลผู้ประกอบธุรกิจได้อย่างเหมาะสม ไม่จำเป็นต้องกำหนดให้ผู้ประกอบธุรกิจทุกรายต้องมีสถานะเป็นบริษัทมหาชนจำกัด
นอกจากนี้ การเพิ่มอีก 2 วรรคใหม่ จะเปิดทางให้คณะกรรมการนโยบายสถาบันการเงิน (กนส.) ซึ่งมีผู้ทรงคุณวุฒิภายนอกร่วมอยู่ด้วย เข้ามาช่วยกลั่นกรองและรับฟังความคิดเห็น รวมถึงให้อำนาจ ธปท. ในการ “เรียกข้อมูล” จากผู้ประกอบธุรกิจที่ยังไม่ได้อยู่ภายใต้การกำกับมาตรวจสอบก่อน เพื่อประเมินความเสี่ยงโดยไม่สร้างภาระเกินความจำเป็นแก่ผู้ประกอบการ
กางผลงานช่วย SMEs ยันไม่ได้นิ่งนอนใจ ชี้ปัญหาเชิงโครงสร้างต้องร่วมมือทุกฝ่าย
สำหรับประเด็นสินเชื่อ SMEs ที่หดตัวต่อเนื่อง 15–17 ไตรมาส และถูกตั้งคำถามว่า ธปท. ไม่ได้ดำเนินการใด ๆ นายวิทัย ชี้แจงว่า ตนเองเป็นคนแรกที่หยิบยกตัวเลขสินเชื่อ SMEs ติดลบขึ้นมาพูดตั้งแต่การแถลงแผนงานครั้งแรก เพื่อชี้ให้เห็นว่า ธปท. ได้ “ขยายบทบาท” จากการดูแลเสถียรภาพเศรษฐกิจ 3 ด้าน มาสู่การช่วยประคับประคองเศรษฐกิจและแก้ปัญหาเชิงโครงสร้าง 4 ด้าน (หนี้ครัวเรือน, การเข้าถึงสินเชื่อ SMEs, ค่าธรรมเนียมที่เป็นธรรม และทุนสีเทา) แม้ว่าโดยตรงแล้ว การดูแล SMEs จะไม่ใช่ภารกิจหลักของธนาคารกลางก็ตาม
ในช่วงที่ผ่านมา ธปท. ได้ดึงธนาคารพาณิชย์เข้ามามีส่วนร่วมผ่าน 2 โครงการใหญ่ โดยไม่ใช้เงินงบประมาณภาครัฐหรือเงินของ ธปท. เลย ได้แก่
โครงการ SME Credit Boost ดึงเงินสมทบจากธนาคารพาณิชย์ 20,000 ล้านบาท มาสร้างกลไกค้ำประกันสินเชื่อ ทำให้ปล่อยสินเชื่อใหม่ได้ถึง 80,000 ล้านบาท และหมดลงอย่างรวดเร็ว โดยในปีหน้าเตรียมขยายโครงการให้ปล่อยสินเชื่อได้ปีละ 100,000 ล้านบาท ต่อเนื่อง 5 ปี รวมเป็นวงเงิน 500,000 ล้านบาท
สินเชื่อที่ใช้หลักประกัน (SME Plus): ผ่อนคลายเกณฑ์การตรวจสอบและกำกับดูแล ทำให้ปล่อยสินเชื่อเพิ่มได้อีก 5,000 ล้านบาท รวม 2 โครงการ ช่วยปล่อยสินเชื่อให้ SMEs ไปแล้วกว่า 85,000 ล้านบาท
ด้านผู้บริหารจากสถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ (PIER) ซึ่งเป็นหน่วยงานวิจัยของ ธปท. ได้ร่วมชี้แจงเสริมถึงงานวิจัยเรื่องการกระจายทรัพยากรที่ไม่มีประสิทธิภาพ (Misallocation of Capital) ว่า งานวิจัยชิ้นนี้จัดทำขึ้นตามนโยบายของผู้ว่าการ ธปท. เพื่อสร้างหลักฐานเชิงประจักษ์มาสนับสนุนการออกนโยบายช่วยเหลือ SMEs (ซึ่งคิดเป็นสัดส่วน 35% ของ GDP, 99.5% ของธุรกิจทั้งหมด และจ้างงานถึง 70% ของประเทศ) ไม่ใช่การวิจัยเพื่อโจมตีการทำงานของ ธปท. แต่อย่างใด
“ปัญหาเชิงโครงสร้างแก้ด้วยหน่วยงานเดียวไม่ได้ครับ หน่วยงานที่รับผิดชอบจริง ๆ ต้องลงมาช่วยทำ… ผมเห็นเปเปอร์แล้วก็สับสน เพราะผมเป็นคนชี้ประเด็นเองว่าติดลบ 15 ไตรมาส และขอให้สถาบันป๋วยฯ ทำวิจัยเพื่อซัพพอร์ตการทำงาน แต่กลับถูกนำไปตีความว่าเราทำงานบกพร่อง“
Misallocation โจทย์ใหญ่ภาคการเงินในการเพิ่มศักยภาพเศรษฐกิจไทย
นายวิทัย กล่าวถึงประเด็นการจัดสรรเงินทุนที่ไม่มีประสิทธิภาพ (Misallocation of Capital) ซึ่งเป็นประเด็นที่มีการกล่าวถึงในเอกสารประกอบการพิจารณา โดยระบุว่า งานวิจัยดังกล่าวเป็นงานที่ ธปท. มอบหมายให้สถาบันวิจัยของ ธปท. ศึกษาเพิ่มเติม เพื่อสนับสนุนการกำหนดนโยบายและสร้างหลักฐานเชิงประจักษ์ สำหรับการแก้ไขปัญหาเชิงโครงสร้างของเศรษฐกิจไทย
“ในทางทฤษฎี การจัดสรรเงินทุนที่ไม่มีประสิทธิภาพเป็นปัจจัยหนึ่งที่ทำให้ SME ซึ่งมีศักยภาพไม่สามารถเข้าถึงสินเชื่อได้อย่างเต็มที่ ขณะที่ทรัพยากรทางการเงินไม่ได้ถูกส่งไปยังภาคธุรกิจที่สามารถนำไปใช้สร้างมูลค่าเพิ่มได้อย่างเหมาะสม จึงเป็นเหตุผลที่ ธปท. ต้องการศึกษาประเด็นดังกล่าวเพื่อสนับสนุนการออกแบบมาตรการช่วยเหลือ SME และแก้ไขปัญหาเงินทุนที่ไหลไปไม่ตรงกับความต้องการของระบบเศรษฐกิจ“
การศึกษาวิจัยเรื่อง SME และภาคการเงินมีการดำเนินการมาอย่างต่อเนื่องหลายปี แต่ในช่วงที่ผ่านมา ผู้ว่าการ ธปท. ให้ความสำคัญกับประเด็น SME เป็นพิเศษ จึงมีการรวบรวมงานวิจัยเดิมและศึกษาเพิ่มเติมถึงบทบาทของภาคการเงินต่อการสนับสนุนธุรกิจ SME
เนื่องจากภาคการเงินเป็นกลไกสำคัญในการจัดสรรทรัพยากรของประเทศ งานวิจัยจึงมุ่งศึกษาว่า ระบบการเงินมีส่วนเกี่ยวข้องกับข้อจำกัดในการเข้าถึงแหล่งเงินทุนของ SME อย่างไร และสามารถปรับปรุงบทบาทเพื่อสนับสนุนผู้ประกอบการได้มากขึ้นหรือไม่
ผลการศึกษาพบประเด็นสำคัญว่า SME บางกลุ่มที่มีศักยภาพในการดำเนินธุรกิจยังไม่สามารถเข้าถึงแหล่งเงินทุนได้อย่างเต็มที่ ขณะที่ต้นทุนทางการเงินหรืออัตราดอกเบี้ยที่ต้องจ่ายอาจสูงกว่าระดับที่ควรจะเป็น สะท้อนให้เห็นว่าภาคการเงินยังมีโอกาสที่จะปรับปรุงการจัดสรรสินเชื่อให้มีประสิทธิภาพมากขึ้น
ทั้งนี้ SME มีความสำคัญต่อเศรษฐกิจไทยอย่างมาก โดยคิดเป็นสัดส่วนประมาณ 35% ของผลิตภัณฑ์มวลรวมในประเทศ (GDP) มีจำนวนถึง 99.5% ของธุรกิจทั้งหมด และเป็นแหล่งจ้างงานประมาณ 70% ของแรงงานในประเทศ ดังนั้น การเพิ่มขีดความสามารถและสนับสนุนการเข้าถึงเงินทุนของ SME จึงเป็นส่วนหนึ่งของการยกระดับศักยภาพเศรษฐกิจไทยในระยะยาว
“การนำงานวิจัยดังกล่าวมาใช้ไม่ได้หมายความว่า ธปท. กำลังยอมรับว่าการดำเนินงานที่ผ่านมาไม่มีประสิทธิภาพ แต่เป็นการศึกษาที่ ธปท. มอบหมายให้ดำเนินการเพื่อสนับสนุนแนวทางการทำงานขององค์กร และใช้เป็นข้อมูลประกอบการผลักดันให้หน่วยงานอื่นเห็นความสำคัญของปัญหาและเข้ามาร่วมแก้ไข”
โต้ข้อหา “อุ้มแบงก์พาณิชย์” ยันยุคนี้เข้มงวดสุดขีด ฉุดกำไรแบงก์ลดลงจริง
ส่วนข้อกล่าวหาที่ว่า ธปท. เอื้อประโยชน์หรืออุ้มธนาคารพาณิชย์จนมีกำไรมหาศาล นายวิทัย ปฏิเสธอย่างสิ้นเชิง พร้อมระบุว่ายุคนี้เป็นยุคที่ ธปท. เข้มงวดกับธนาคารพาณิชย์มากที่สุด จนผู้บริหารแบงก์พาณิชย์บางรายถึงกับเปรียบเปรยว่า “ธปท. ยุคนี้เหยียบมิดด้าม”
ทั้งนี้ มาตรการของ ธปท. ทั้งการปรับลดอัตราดอกเบี้ยนโยบาย 2 ครั้ง การดึงเงิน 20,000 ล้านบาท จากกองทุนเพื่อการฟื้นฟูและพัฒนาระบบสถาบันการเงิน (FIDF) มาทำโครงการค้ำประกันสินเชื่อ และการสั่งปรับลดค่าธรรมเนียมธนาคารถึง 19 รายการเป็นครั้งแรก (และเตรียมลดเพิ่มอีกในอนาคต) ส่งผลให้กำไรสุทธิของธนาคารพาณิชย์ลดลงอย่างชัดเจน
โดยในปี 2568 กำไรปรับลดลงจากปี 2567 และในไตรมาส 3 ของปี 2569 กำไรปรับลดลงจากช่วงเดียวกันของปีก่อนถึง 9% (หรือลดลงประมาณ 2% ในงวด 9 เดือน)
สะท้อนว่า ธปท. ไม่ได้เอื้อประโยชน์ให้ธนาคารพาณิชย์ตามที่ถูกกล่าวหา แต่เป็นการทำงานร่วมกันภายใต้ระบบเศรษฐกิจเสรีเพื่อประคองลูกหนี้ท่ามกลางภาวะที่หนี้เสีย (NPL) ของกลุ่ม SMEs อยู่ที่ระดับ 9.7%
กางตัวเลขสกัด “ทุนสีเทา-คอร์รัปชัน” ถอนเงินสด-ทองคำวูบ 69% – 85%
สำหรับมาตรการสกัดกั้นเงินสีเทาและการฟอกเงิน ซึ่งเป็นปัญหาเชิงโครงสร้างข้อที่ 4 เช่น การจำกัดการเบิกถอนธนบัตรเกิน 5 ล้านบาท และการจำกัดการถอนทองคำแท่งเกิน 2 กิโลกรัม รวมถึงการประสานงานกับสำนักงาน ปปง. เพื่อคุมเข้มการแปลงเงินสดไปสู่สินทรัพย์ดิจิทัล (USDT) หรือเงินตราต่างประเทศ นายวิทัย ได้เปิดเผยตัวเลขสถิติล่าสุดเพื่อยืนยันประสิทธิภาพของมาตรการ และโต้แย้งข้อวิจารณ์ที่ว่ากลุ่มมิจฉาชีพอาจใช้วิธี “ซอยย่อยธุรกรรม” เพื่อหลบเลี่ยงการตรวจสอบ ดังนี้
นายวิทัย อธิบายว่า ธปท. และธนาคารพาณิชย์มีการติดตามตรวจสอบรูปแบบธุรกรรมที่ผิดปกติ (Pattern) อย่างใกล้ชิด หากพบการซอยย่อยยอดถอนซ้ำ ๆ ธนาคารพาณิชย์ต้องดำเนินการตรวจสอบทันที มาตรการเหล่านี้แม้จะสร้างความไม่สะดวกบ้างและไม่สามารถทำให้คอร์รัปชันหมดไปได้ 100% ในทันที แต่เป็นการสร้างอุปสรรคสำคัญในการเคลื่อนย้ายเงินสดก้อนใหญ่ในระยะยาว
ในช่วงท้ายของการชี้แจง นายวิทัย กล่าวย้ำ การออกมาแถลงข่าวครั้งนี้เป็นการชี้แจงข้อเท็จจริงด้วยความใจเย็น ไม่ได้มีความขัดแย้งหรือทะเลาะเบาะแว้งกับประธานบอร์ด หรือฝ่ายใดทั้งสิ้น เพราะทุกฝ่ายใน ธปท. ยังคงทำงานร่วมกันอย่างเป็นปึกแผ่นเพื่อรักษาภาพลักษณ์และความมั่นคงของสถาบันธนาคารกลางของประเทศ
ความคิดเห็น(0)
เข้าสู่ระบบเพื่อร่วมแสดงความคิดเห็นกับชาวอีจัน