มีอะไรจะเม้าท์หรอ? เศรษฐกิจเศรษฐกิจ
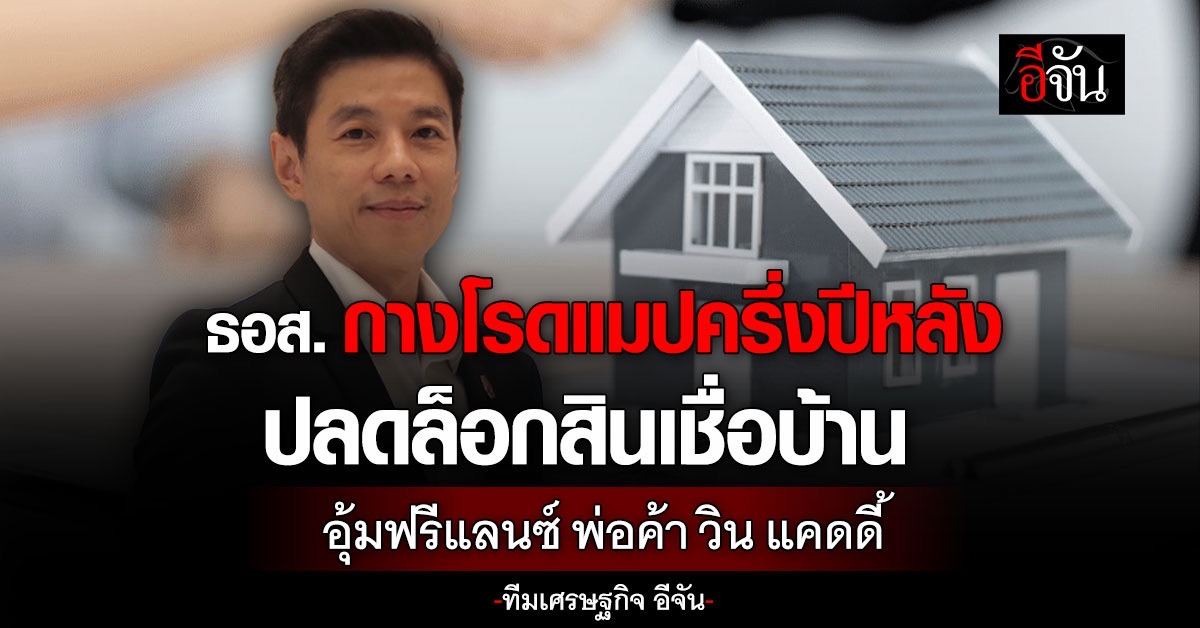
ธอส. กางโรดแมปครึ่งปีหลัง งัดข้อมูลการเงินอุ้ม ฟรีแลนซ์ พ่อค้า วิน แคดดี้ ยื่นกู้ธอส. กางโรดแมปครึ่งปีหลัง งัดข้อมูลการเงินอุ้ม ฟรีแลนซ์ พ่อค้า วิน แคดดี้ ยื่นกู้
ธอส. กางโรดแมปครึ่งปีหลัง ชูนโยบาย “ไม่ทิ้งใครไว้ข้างหลัง” ปลดล็อกสินเชื่อบ้านอุ้ม “ฟรีแลนซ์-รากหญ้า” ดันกลุ่มวินมอเตอร์ไซค์-แท็กซี่-แคดดี้ ขยับมีบ้านเป็นของตัวเอง…
เผยแพร่ 1 ต.ค. 2569 08:28 น. การตัดสินใจครั้งใหญ่ในชีวิต เพื่อเลือกอนาคตของตัวเอง คุณคงทราบดีว่า ในบางครั้งเมื่อตัดสินใจไปแล้ว อาจจะได้ไม่ตรงตามที่การ หรือในบางครั้ง อาจจะตรงกับความต้องการก็ได้ แต่คงไม่ทั้งหมด เพราะชีวิตมีทั้งขาขึ้นและขาลง ดังนั้น การตัดสินใจเลือกสิ่งใดสิ่งหนึ่ง มันอาจผิดหรือถูก แต่มันก็จะอยู่กับเราไปตลอดชีวิต หรืออยู่กับเราไปจนวันตาย
ซึ่งสิ่งนั้น ไม่ใช่ชีวิตคู่ อย่างละครหรือในหนังสือนวนิยาย แต่มันคือ “บ้าน” หรือที่อยู่อาศัย 1 ในปัจจัย 4 ของมนุษย์ นอกเหนือจากอาหาร ยารักษาโรค และเครื่องนุ่งห่ม
ดังนั้น การเลือกที่จะมี “บ้านสักหลัง” จึงเป็นเรื่องใหญ่ และเกี่ยวข้องกับสถานะการเงินที่แตกต่างกันออกไป บ้างคนเลือกบ้าน อยากได้หลังเล็กๆ ราคาไม่แพง 500,000 – 600,000 บาท ก็สบายแล้ว แต่ก็มีบางคน อาจมีความต้องการถึง 1 ล้าน 10 ล้านบาท หรือขึ้นเป็น 100 ล้าน ก็ได้!!
“ทีมเศรษฐกิจ อีจัน” จึงถือโอกาสนี้ สัมภาษณ์ “ดร.เป้” หรือ “มหัทธนะ อัมพรพิสิฏฐ์” กรรมการผู้จัดการ ธนาคารอาคารสงเคราะห์ (ธอส.) เอ็มดีใหม่ป้ายแดง ที่เข้ามาบริหารงานยังไม่ถึง 1 ปี กับการหมายมั่นปั่นมือให้ธนาคารแห่งนี้ ปล่อยสินเชื่อที่อยู่อาศัยให้เข้าถึงคนทุกกลุ่ม และทุกระดับชั้น
ธอส.“ไม่ทิ้งใครไว้ข้างหลัง”
แนวทางการดำเนินงาน ในช่วงครึ่งหลังของปี 2569 นี้ จะเน้นไปที่การดูแลประชาชนคนไทยอย่างทั่วถึง และครอบคลุมทุกกลุ่มอาชีพ ทุกช่วงวัย และทุกพื้นที่ ภายใต้แนวคิดหลัก “ไม่ทิ้งใครไว้ข้างหลัง” มุ่งเน้นการให้โอกาสแก่กลุ่มผู้เดือดร้อน และผู้มีรายได้น้อย โดยหลังจากนี้ เน้นการออกแบบผลิตภัณฑ์ทางการเงินทั้งด้านสินเชื่อ และเงินฝากในรูปแบบเฉพาะบุคคล (Personalization) มากยิ่งขึ้น โดยใช้ประโยชน์จากฐานข้อมูลเชิงลึก หรือ (Data) และการนำเทคโนโลยี AI หรือปัญญาประดิษฐ์ เข้ามาช่วยวิเคราะห์พฤติกรรม เพื่อให้ตอบโจทย์และตรงใจผู้ใช้งานอย่างแท้จริง
ขณะเดียวกัน ธอส. ยังขานรับนโยบายรัฐบาลในการขับเคลื่อนพลังงานสะอาดและการเปลี่ยนผ่านพลังงาน (Green Finance) ปล่อยสินเชื่อบ้านประหยัดพลังงาน และระบบโซลาร์รูฟท็อป (Solar Rooftop) เพื่อลดภาระค่าใช้จ่ายระยะยาวให้กับประชาชน “ดร.เป้” เอ็มดี หนุ่ม ธอส.กล่าวเปิดประเด็นแรกกับทีมเศรษฐกิจอีจัน อย่างมั่นใจในการวางนโยบายเพื่อขับเคลื่อนธนาคาร
ตัวอย่างเช่น ผู้ประกอบอาชีพอิสระ หรือ Freelance ซึ่งปัจจุบัน มีเข้ามาขอสินเชื่อกับธนาคารเพิ่มขึ้นอย่างต่อเนื่อง เพราะในช่วงที่ผ่านมา คนกลุ่มนี้ ถูกมองว่ามีความเสี่ยงเนื่องจากมีรายได้ที่ไม่แน่นอนและไม่สม่ำ เสมอ กลายเป็นข้อจำกัดในการกู้เงินจากธนาคารเพราะตรวจสอบสอบเครดิต หรือฐานะการเงินได้ยาก
มีข้อมูลเพิ่มเติมเรื่องนี้ไหม
แจ้งเบาะแสหรือสอบถามทีมข่าวอีจันได้โดยตรง
ร่วมช่วยเหลือที่เกี่ยวข้องกับข่าวนี้
สินค้าแนะนำ ทุกการซื้อคือการให้
ธอส. คลายกฎปล่อยกู้ First Jobber
ล่าสุด ธอส. ได้คลายกฎเหล็กดังกล่าว เพื่อให้กลุ่มนี้ ที่ถูกมองว่า มีความเสี่ยงสูงนั้น ไม่ได้เป็นเช่นนั้น อีกต่อไป โดย ธอส. ได้นำระบบการตรวจสอบเครดิตของลูกค้ามาใช้ในการประกอบสินเชื่อ ซึ่งถือเป็นฐานข้อ มูลเชิงลึกของลูกค้าเอง มาช่วยในการประเมินความเสี่ยง และความสามารถในการชำระหนี้
โดยพิจารณาจากพฤติกรรมการใช้จ่ายเงินในชีวิตประจำวัน เช่น ค่าน้ำ ค่าไฟฟ้า การค่าเดินทาง เงินสดที่โอนเข้าและจ่ายออกไป ในแต่ละวัน ทดแทนการพิจารณาจากรายได้ที่เป็นเงินเดือนประจำ หรือพิจารณาจากหลัก ประกันที่มีอยู่เช่น เงินสด สลากออมทรัพย์ เป็นต้น เอ็มดี ธอส. กล่าวและกล่าวต่อไปว่า
“จากการประเมินผลในช่วงครึ่งปีแรก ธอส. อนุมัติปล่อยสินเชื่อกลุ่มอาชีพอิสระไปแล้ว ถึง 3,000 ล้านบาท เพิ่มขึ้นจากช่วงเดียวกันของปีก่อน 10% ขณะที่เด็กจบใหม่ที่เพิ่งทำงานครั้งแรก หรือ First Jobber ได้รับการอนุมัติสินเชื่อบ้านจากธนาคาร เติบโตสูงขึ้นกว่าปีที่แล้ว 120%” ดร.มหัทธนะ อัมพรพิสิฏฐ์ กล่าว
โดยกลุ่ม Freelance และ First Jobber นั้น เราได้เปิดกว้างให้ทุกกลุ่มอาชีพสามารถเข้ามาขอสินเชื่อบ้าน ไม่ว่า จะเป็นคนทำงานฟรีแลนซ์ยุคใหม่ อย่างโปรแกรมเมอร์อิสระที่รับงานจากทั่วโลก, ยูทูบเบอร์/อินฟลูเอนเซอร์, คนขับรถรับจ้างผ่านแอปพลิเคชัน, ทันตแพทย์ที่เปิดคลินิกของตนเอง ไปจนถึงอาชีพรากหญ้าอย่าง พี่วินมอเตอร์ไซค์รับจ้าง, คนขับแท็กซี่, พ่อค้าแม่ค้าหาบเร่แผงลอย และแคดดี้ในสนามกอล์ฟ เป็นต้น
“คนกลุ่นนี้ มีรายได้ต่อเนื่องทุกวันที่ทำงาน แต่ไม่ได้มีรายได้ประจำที่รับเงินเดือนจากบริษัททุกๆ เดือน ดังนั้น การพิจารณาให้สินเชื่อจากบัญชีในสมุดฝากเงิน หรือจากแอปพลิเคชัน มีรายการบัญชีใช้จ่ายต่างๆ ในแต่ละวัน ตลอดจนพฤติกรรมการใช้จ่าย และวินัยการออมเงินในแต่ละเดือน”
อย่างไรก็ตาม ถ้าการพิจารณาจากฐานข้อมูลต่างๆ พบว่า ผู้กู้ ยังไม่สามารถกู้บ้านได้ ด้วยเหตุผลใดๆ ก็ตาม ธอส. ยังมีบริการ “โรงเรียนการเงินออนไลน์” เพิ่มเติมความรู้เพื่อให้การกู้บ้านประสบความสำเร็จ ตามวงเงินที่ตัวเองต้องการ ดร.เป้ กล่าวและกล่าวต่อว่า
โรงเรียนการเงินสานฝันคนมีบ้าน
“โรงเรียนการเงิน” ไม่ใช่โรงเรียนที่เป็นการสอนตามปกติ หรือต้องมาเรียนทุกๆ วัน แต่เป็นวิธีการแนะนำให้กลุ่มลูกค้าที่กู้ไม่ผ่าน หรือยังไม่มีความพร้อมที่ทางการเงิน แต่อยากมีบ้านเป็นของตนเอง ต้องมีข้อปฏิบัติ เพื่อรักษาวินัยเงินอย่างไร ถึงจะผ่านการพิจารณาจากธนาคาร
ดังนั้น การที่ธนาคารปฏิเสธสินเชื่อสูงถึง 60-70% อย่างที่เป็นกระแสข่าว ไม่ได้เป็นความจริงหากมายื่นกู้กับ ธอส. เพราะหากลูกค้าต้องมีบ้านจริงๆ แต่ยังขาดคุณสมบัติบางอย่างที่เราต้องการเช่น กระแสเงินสด การใช่จ่ายอย่างไม่ถูกต้อง ไม่ถูกวิธี เอกสารหลักฐานไม่พอ หรือไม่ครบถ้วน เราจะมีทีมงานคอยช่วยเหลือ และให้ความรู้เรื่องการออมเงินอย่างมีวินัย อย่างสม่ำเสมอทุกเดือน โดยระบบดังกล่าวจะติดตามพฤติกรรมการใช้จ่ายเงินของผู้กู้ พร้อมคำแนะนำอย่างถูกต้อง เพื่อเอาใช้ในการพิจารณาสินเชื่อ
“ปัจจุบันมีผู้สมัครเข้าร่วมโรงเรียนการเงิน แล้วเกือบ 30,000 ราย และที่ผ่านมา ธนาคารอนุมัติสินเชื่อบ้านสำเร็จไปแล้วเกือบ 2,500 ราย ซึ่งโดยเฉลี่ยของผู้ที่เข้าโครงการนี้ จะสามารถปรับปรุงพฤติกรรม จนผ่านเกณฑ์อนุมัติสินเชื่อได้สำเร็จสูงถึงประมาณ 50%”
ครึ่งปีแรกสินเชื่อทะลุเป้า 1.2 แสนล้านบาท
ทั้งนี้ ผลการดำเนินงานด้านสินเชื่อโดยรวมในครึ่งปีแรก (ม.ค. – มิ.ย. 69) ปล่อยสินเชื่อใหม่ 123,149 ล้านบาท ครอบคลุมลูกค้า 114,184 บัญชี หรือเติบโตเพิ่มขึ้นเกือบ 15% เมื่อเทียบกับช่วงเดียวกันของปีก่อน และคิดเป็น 49.90% หรือครึ่งหนึ่งของเป้าหมายทั้งปีที่ตั้งไว้ 246,795 ล้านบาท แม้ในปี 2569 ในส่วนของครึ่งปีแรก จะปล่อยสินเชื่อได้มากกว่าช่วงเดียวกันของปีก่อน แต่ค่าเฉลี่ยสินเชื่อต่อรายลดลงประมาณ 10% ดร.มหัทธนะ กล่าว พร้อมระบุถึงสาเหตุที่เกิดขึ้นว่า
“ภาพนี้ สะท้อนว่า ธนาคารสามารถกระจายโอกาสการเข้าถึงสินเชื่อไปสู่กลุ่มผู้มีรายได้น้อยและปานกลางได้อย่างทั่วถึงทุกภูมิภาคมากขึ้น โดยเป็นสินเชื่อเพื่อที่อยู่อาศัยราคาต่ำกว่า 3 ล้านบาท คิดเป็น 80% ของพอร์ต สินเชื่อทั้งหมด ซึ่งในจำนวนนี้ ยังเป็นกลุ่มเป้าหมายของเรา เพราะมีรายได้ต่ำกว่า 25,000 บาทต่อเดือน คิดเป็นสัดส่วนถึง 60%” ดร.มหัทธนะ อัมพรพิสิฏฐ์ กล่าวถึงผลงานของในธนาคารในช่วงครึ่งปีแรก
“ตัวเลขสินเชื่อในช่วงครึ่งปีแรกเติบโตสวนทางกับตัวเลขผลิตภัณฑ์มวลรวมภายในประเทศ หรือ จีดีพี ปี 2569 ที่สภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติคาดการณ์ว่า จะเติบโต 2-3% แต่ ธอส. สามารถปล่อยสินเชื่อที่อยู่อาศัยได้มากกว่า การขยายตัวของเศรษฐกิจ จึงมั่นใจว่า ธอส. เข้าใจลูกค้ามากที่สุดในการปล่อยสินเชื่อที่อยู่อาศัย” ดร.มหัทธนะ กล่าวอย่างมั่นใจ และกล่าวต่อไปว่า
เล็งถกคลังแก้ปัญหาบ้านถูกยึด
“ประเด็นปัญหาของเรื่องที่อยู่อาศัยในปัจจุบัน ไม่ได้อยู่ที่การผ่อนบ้านไหว หรือไม่ไหวอีกต่อไปแล้ว แต่อยู่ที่จำนวนหนี้และหนี้ที่เกิดขึ้นมาจากหลายแหล่ง ไม่ได้เกิดจากการผ่อนงวด เช่น หนี้บัตรเครดิต หนี้การค้า หนี้รถยนต์ หรือรถจักรยายนต์ เป็นต้น” ดร.มหัทธนะ กล่าวและกล่าวว่า
หนี้ก้อนหนี้ เป็นปัญหาที่ใหญ่เพราะหนี้ไม่ได้เกิดจากการเบี้ยวหนี้ เนื่องจากลูกหนี้จะพยายามรักษาบ้านเอาไว้ในนานที่สุด คนที่มีบ้านจะจ่ายหนี้หรือผ่อนค่างวดกับธนาคารก่อนเป็นอันดับแรก จึงยอมติดหนี้บัตรเครดิต หรือหนี้อื่นๆ เพื่อประวิงเวลา แต่สุดท้ายแล้ว เมื่อหนี้ดังกล่าวก้อนโตมากขึ้น จนไม่สามารถชำระหนี้ได้ เจ้าหนี้ก็เข้ามายึดบ้าน
ดร.มหัทธนะ อัมพรพิสิฏฐ์ กล่าวว่า ล่าสุด ธอส. ได้หารือกับกระทรวงการคลัง เพื่อเสนอแนวทางในการแก้ไขปัญหาดังกล่าว โดยนำหนี้ของลูกหนี้ทั้งหมดมามัดรวมกัน เป็นหนี้ที่อยู่กับ ธอส. โดยใช้บ้านเป็นหลักประกันในการปรับโครงสร้างหนี้ เพื่อรักษาบ้านไว้ให้แก่ลูกค้า ซึ่งในช่วงที่ผ่านมา ธนาคารดำเนินมาตรการช่วยเหลือลูกหนี้ด้วยการปรับโครงสร้างหนี้เชิงรุก เช่น ขยายระยะเวลาการกู้ ปรับลดวงเงินในการผ่อนชำระรวมถึงการลดอัตราดอกเบี้ย ทำให้ลูกหนี้เหล่านี้ กลับมาเป็นลูกหนี้ปกติแล้ว มากกว่า 1 ล้านราย ส่งผลให้หนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) อยู่ในระดับที่ 5% ของยอดสินเชื่อรวม 1.9 ล้านล้านบาท ข้อมูล ณ 31 ส.ค. 2569
นอกจากนี้ ในปีนี้ ธนาคารยังนำปัญหาประดิษฐ์หรือ AI เข้ามาช่วยวิเคราะห์เอกสารรายได้ การวิเคราะห์สินเชื่อ การติดตามหนี้ ตลอดจนงานทรัพยากรบุคคล (HR) เพื่อให้พนักงานมีเวลามากขึ้นในการออกไปพูดคุยดูแลและทำความเข้าใจลูกค้าด้วยสัมพันธภาพแบบมนุษย์อย่างแท้จริง เนื่องจากสถิติพบว่าประเทศไทยยังมีครอบครัวที่ไม่มีกรรมสิทธิ์บ้านเป็นของตนเอง อยู่อีกกว่า 4.5 ล้านราย
ดังนั้น พันธกิจของ ธอส. จึงไม่ได้แค่สนับสนุนให้คนไทยมีบ้านเพียงอย่างเดียว แต่ในภาพรวมเศรษฐกิจ ธนาคารยังมีส่วนในการช่วยผลักดันภาวะเศรษฐกิจให้เติบโตอย่างแข็งแรง ทั้งในเรื่องของการจ้างงาน การใช้อุปกรณ์และวัสดุก่อสร้าง รวมถึงอุปกรณ์และเครื่องใช้ไฟฟ้า เครื่องครัวภายในบ้าน โดยคาดว่า ตลอดทั้งปีนี้ ธนาคารจะปล่อยสินเชื่อได้ตามเป้าหมายได้อย่างแน่นอน
ความคิดเห็น(0)
เข้าสู่ระบบเพื่อร่วมแสดงความคิดเห็นกับชาวอีจัน