ธปท. ชี้ SME ไทยสาหัส! เปิดกิจการไป 10 ปี เจ๊ง 50% รอดแค่ 30%ธปท. ชี้ SME ไทยสาหัส! เปิดกิจการไป 10 ปี เจ๊ง 50% รอดแค่ 30%
เปิด 10 ปีเจ๊งไปครึ่งหนึ่ง แถมเจอทุนจีน-ออนไลน์ถล่ม “ผู้ว่าฯ ธปท.” ชี้ทางรอด SME เร่งอัด 3 มาตรการใหม่ ทั้งค้ำประกันสินเชื่อและระบบจับคู่กู้เงิน หวังช่วยผู้ประกอบการเข้าถึงแหล่งเงินทุน…
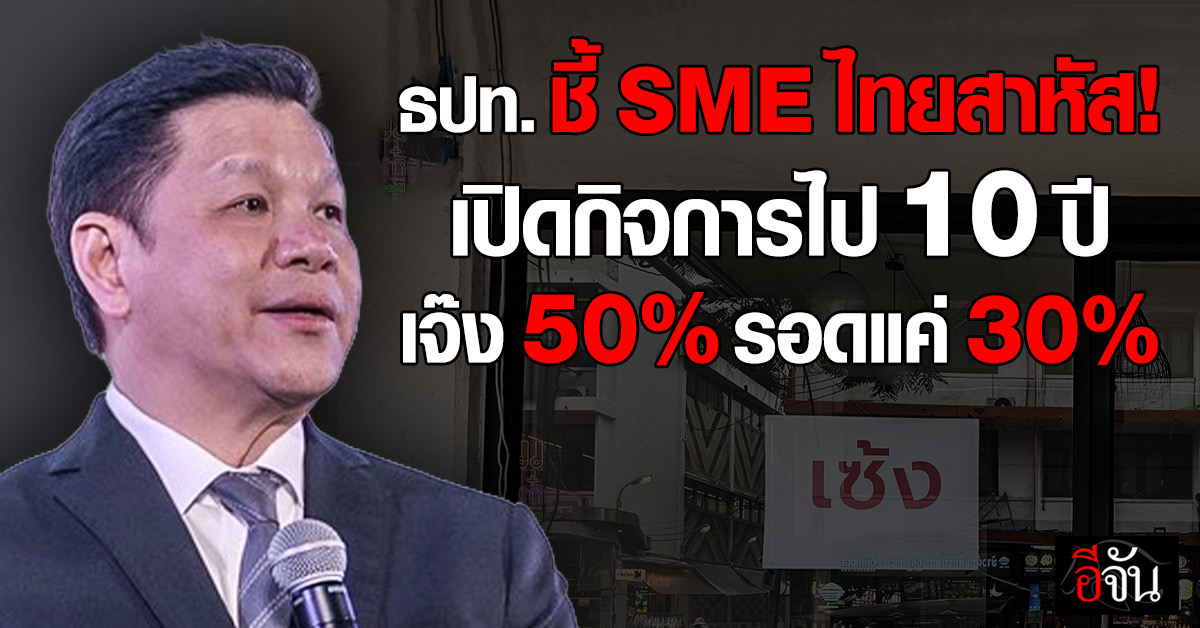
วันนี้ (9 ก.ย.69) นายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยถึงแนวทางการขับเคลื่อนนโยบายการเงินและการกำกับดูแลสถาบันการเงิน โดยมุ่งเน้นการสะสางปัญหาเชิงโครงสร้างของประเทศ โดยเฉพาะวิกฤตของผู้ประกอบการขนาดกลางและขนาดย่อม (SME) ซึ่งถือเป็น 1 ใน 4 โจทย์ใหญ่ที่ ธปท. ให้ความสำคัญสูงสุดในขณะนี้
ผู้ว่าการ ธปท. ระบุว่า ปัญหาเชิงโครงสร้าง 4 ด้านที่แบงก์ชาติกำลังเร่งแก้ไข ได้แก่ การจัดการหนี้ครัวเรือน, การเข้าถึงสินเชื่อของ SME และลูกค้ารายย่อย, ปัญหาความไม่เท่าเทียมทางการเงิน และการป้องกันธุรกรรมสีเทาผ่านระบบการเงิน สำหรับประเด็น SME นั้น ถือเป็นหัวใจสำคัญอย่างยิ่งต่อเครื่องยนต์ทางเศรษฐกิจของประเทศ เนื่องจาก SME มีการจ้างงานสูงถึงประมาณ 13.6 ล้านคน หรือคิดเป็น 70% ของการจ้างงานทั้งหมดในประเทศ และสร้างมูลค่าต่อ GDP สูงถึง 35%
“ถ้า SME ไม่ดี เศรษฐกิจภาพรวมก็แย่ ปัจจุบันสินเชื่อ SME ติดลบต่อเนื่องมา 16 ไตรมาสติดต่อกัน ถามว่าแบงก์ชาติหน่วยงานเดียวจะทำให้สินเชื่อ SME กลับมาโตในไตรมาสหน้าได้ไหม คำตอบคือไม่ได้ เพราะมันเป็นปัญหาเชิงโครงสร้าง ทุกหน่วยงานต้องร่วมมือกัน ออกมาตรการมาช่วยกันบรรเทา แล้วสุดท้ายมันจะค่อยๆ ดีขึ้นและกลับมาเป็นบวกได้ เราจะแค่วิเคราะห์แล้วถ่ายรูปใส่เล่มรายงานอย่างเดียวไม่ได้ มันไม่เกิดอะไรขึ้น“
เปิดสถิติน่าห่วง SME 10 ปีตายครึ่งหนึ่ง – ศักยภาพลดลงต่อเนื่อง
นายวิทัย ได้เปิดเผยข้อมูลเชิงลึกจากการวิเคราะห์ตัวเลข SME ที่จดทะเบียนเป็นนิติบุคคลประมาณ 1.3 แสนราย พบสถิติที่น่ากังวลว่า กิจการ SME ที่เปิดดำเนินการผ่านไป 10 ปี จะปิดตัวลงไปถึง 50% และเมื่อผ่านไป 25 ปี จะเหลือรอดอยู่เพียง 30% เท่านั้น สะท้อนว่าความแข็งแกร่งของภาคธุรกิจ SME ไทยลดลงอย่างมาก
นอกจากนี้ เมื่อเปรียบเทียบ SME ที่ตั้งก่อนปี 2554 กับ SME ที่ตั้งตั้งแต่ปี 2556 เป็นต้นมา พบว่า SME รุ่นเก่าเมื่อผ่านไป 10 ปี สามารถสร้างรายได้เติบโตจาก 100 เป็น 175 แต่ SME รุ่นใหม่ที่ตั้งหลังปี 2556 เมื่อผ่านไป 10 ปี กลับสร้างรายได้เติบโตได้เพียง 127 เท่านั้น แสดงให้เห็นว่าพละกำลังและศักยภาพในการทำกำไรของผู้ประกอบการรุ่นใหม่ลดลงอย่างเห็นได้ชัด ในขณะที่จำนวนหนี้เสีย (NPL) ของ SME ปรับตัวสูงขึ้นเรื่อยๆ
“สิ่งที่น่ากลัวกว่าการที่สินเชื่อ SME ติดลบต่อเนื่อง คือ SME ที่มีศักยภาพดีก็ยังกู้เงินไม่ได้ SME รายใหม่ยิ่งกู้ไม่ได้เลย และถ้ากู้ได้ก็ต้องเจออัตราดอกเบี้ยที่แพงมาก ปัญหานี้ทำให้เกิดภาพเศรษฐกิจแบบ K-Shape ชัดเจนขึ้นเรื่อยๆหลังวิกฤต สินเชื่อภาคธุรกิจรายใหญ่เป็นขาขึ้น แต่สินเชื่อรายย่อยและ SME หัวตกอย่างรุนแรง“ นายวิทัย กล่าว
มีข้อมูลเพิ่มเติมเรื่องนี้ไหม
แจ้งเบาะแสหรือสอบถามทีมข่าวอีจันได้โดยตรง
ความคิดเห็น(0)
เข้าสู่ระบบเพื่อร่วมแสดงความคิดเห็นกับชาวอีจัน