ศูนย์วิจัยกสิกรไทย ชี้ล็อกกู้ 2 หมื่น “ซื้อก่อน จ่ายทีหลัง”แต่ไม่จำกัดผ่อนหลายแอปฯศูนย์วิจัยกสิกรไทย ชี้ล็อกกู้ 2 หมื่น “ซื้อก่อน จ่ายทีหลัง”แต่ไม่จำกัดผ่อนหลายแอปฯ
ติดผ่อนจนต้องคุม! ศูนย์วิจัยกสิกรไทย ชี้ช่องโหว่ “แบงก์ชาติ” ล็อกกู้ 2 หมื่น/แอปฯ ขีดเกณฑ์ “ซื้อก่อน จ่ายทีหลัง” แต่ไม่จำกัดผ่อน-กู้หลายแพลตฟอร์ม คนอาจก่อหนี้ซ้อน “แอปฯ” ปล่อยกู้เข้มขึ้น…

21 ต.ค.69 ศูนย์วิจัยกสิกรไทย เผยถึงสินเชื่อส่วนบุคคลซื้อก่อน จ่ายทีหลัง (Buy Now, Pay Later: BNPL) มีบทบาทเพิ่มขึ้นในกลุ่มผู้บริโภคที่ซื้อสินค้าและบริการผ่านแพลตฟอร์มดิจิทัล สะท้อนจากจำนวนบัญชีที่ขยายตัวอย่างรวดเร็ว
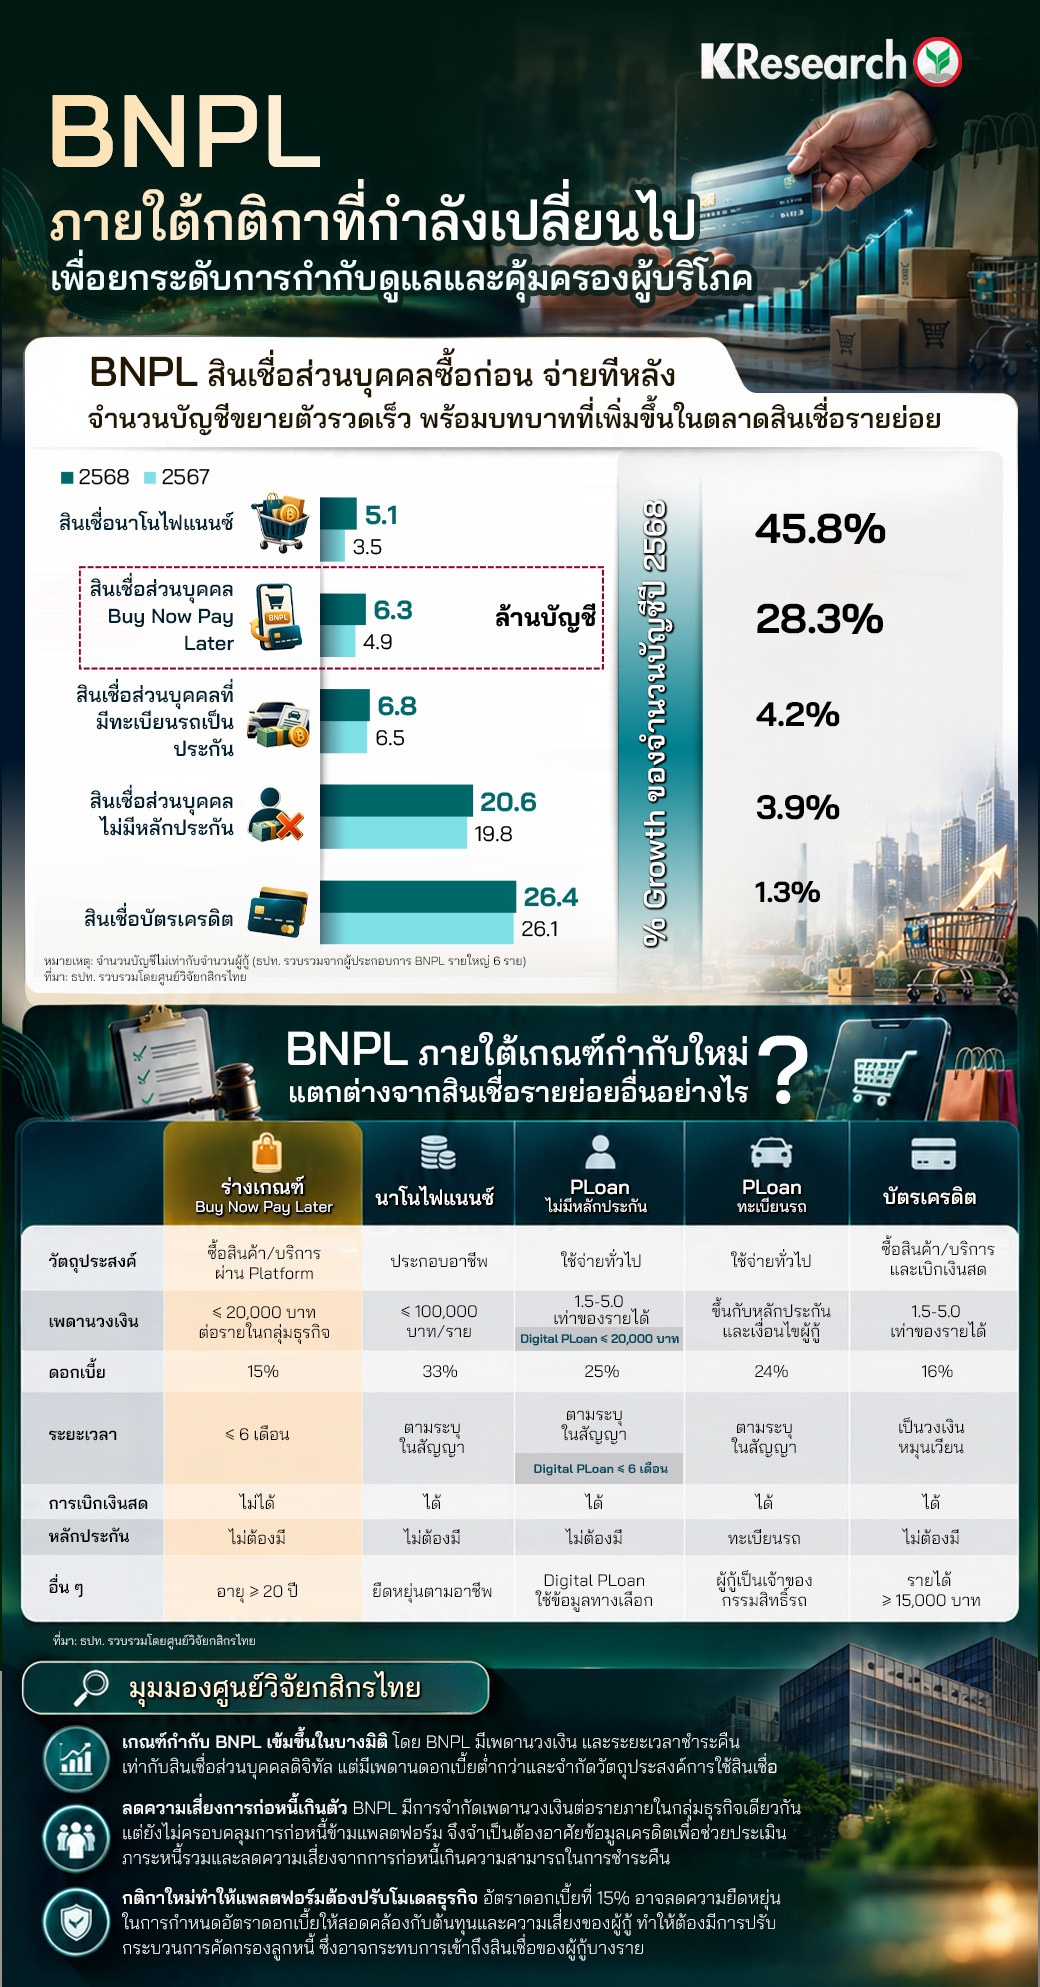
โดยข้อมูลของ ธนาคารแห่งประเทศไทย (ธปท.) พบว่า จำนวนบัญชี BNPL เพิ่มขึ้นจากประมาณ 6.2 แสนบัญชีในปี 2564 มาที่ 6.3 ล้านบัญชีในปี 2568 หรือเพิ่มขึ้นกว่า 10 เท่าภายใน 4 ปี โดยในปี 2568 จำนวนบัญชี BNPL เติบโต 28.3% สูงกว่าจำนวนบัญชีสินเชื่อส่วนบุคคลที่ไม่มีหลักประกันและบัตรเครดิต ซึ่งเติบโต 3.9% และ 1.3% ตามลำดับ
ขณะที่มูลค่าการใช้สินเชื่อ BNPL เพิ่มขึ้นเกือบ 6 เท่า จาก 6,834 ล้านบาท ในปี 2564 มาที่ 40,713 ล้านบาทในปี 2568
ศูนย์วิจัยกสิกรไทย มองว่า ลักษณะสำคัญของสินเชื่อ BNPL คือการให้สินเชื่อที่เชื่อมโยงโดยตรงกับการซื้อสินค้าและบริการบนแพลตฟอร์มดิจิทัล โดยผู้บริโภคสามารถเลือกใช้สินเชื่อเป็นทางเลือกในการชำระเงินได้ตั้งแต่ขั้นตอนการซื้อสินค้า ซึ่งช่วยเพิ่มความสะดวกในการเข้าถึงสินเชื่อและเพิ่มความคล่องตัวด้านการใช้จ่าย โดยเฉพาะผู้ที่มีข้อจำกัดในการเข้าถึงสินเชื่อรูปแบบเดิม
อย่างไรก็ดี ความสะดวกดังกล่าวอาจทำให้ผู้บริโภคตัดสินใจก่อหนี้โดยให้น้ำหนักกับยอดผ่อนชำระต่อรายการมากกว่าภาระหนี้รวม โดยเฉพาะเมื่อมีการใช้สินเชื่อหลายรายการหรือหลายแพลตฟอร์มพร้อมกัน ซึ่งอาจเพิ่มความเสี่ยงจากการสะสมภาระหนี้เกินความสามารถในการชำระคืน ประกอบกับข้อมูลสินเชื่อ BNPL จากผู้ให้บริการบางส่วนยังไม่ครอบคลุมในระบบข้อมูลเครดิต ทำให้การประเมินภาระหนี้รวมและความเสี่ยงของผู้กู้อาจมีข้อจำกัด
ดังนั้น กระทรวงการคลังและ ธปท. จึงเสนอให้นำธุรกิจ BNPL ที่ให้บริการผ่านแพลตฟอร์มดิจิทัลที่มีนัยสำคัญต่อประชาชนในวงกว้างเข้าสู่ระบบการกำกับดูแล เช่น แพลตฟอร์มประเภทตลาดสินค้าที่มีมูลค่าธุรกรรมในประเทศเกิน 100 ล้านบาทต่อปี หรือมีจำนวนผู้ใช้บริการเฉลี่ยต่อเดือนย้อนหลังเกิน 5% ของจำนวนประชากรทั่วประเทศ โดยหลักเกณฑ์ดังกล่าวยังอยู่ระหว่างรับฟังความคิดเห็น (16 ต.ค.-15 พ.ย. 2569)
ซึ่งมีสาระสำคัญ ได้แก่ การกำหนดให้ผู้ใช้บริการมีอายุอย่างน้อย 20 ปี วงเงินสินเชื่อไม่เกิน 20,000 บาทต่อรายภายในกลุ่มธุรกิจ ระยะเวลาชำระคืนไม่เกิน 6 เดือนต่อธุรกรรม และเพดานดอกเบี้ยรวมค่าใช้จ่ายที่เกี่ยวข้องไม่เกิน 15% ต่อปี ซึ่งต่ำกว่าสินเชื่อรายย่อยประเภทอื่น ทั้งบัตรเครดิต (16%) สินเชื่อส่วนบุคคลไม่มีหลักประกัน (25%) สินเชื่อส่วนบุคคลที่มีทะเบียนรถเป็นประกัน (24%) และนาโนไฟแนนซ์ (33%)
มีข้อมูลเพิ่มเติมเรื่องนี้ไหม
แจ้งเบาะแสหรือสอบถามทีมข่าวอีจันได้โดยตรง
ความคิดเห็น(0)
เข้าสู่ระบบเพื่อร่วมแสดงความคิดเห็นกับชาวอีจัน