สินเชื่อดิจิทัลสุดเสี่ยง LINE BK แก้เกมแก๊งบิดหนี้จับพฤติกรรมก่อนปล่อยกู้สินเชื่อดิจิทัลสุดเสี่ยง LINE BK แก้เกมแก๊งบิดหนี้จับพฤติกรรมก่อนปล่อยกู้
สินเชื่อดิจิทัลสุดเสี่ยง! LINE BK แก้เกม “แก๊งบิดหนี้” ชี้สกรีนพฤติกรรมเข้ม ก่อนปล่อยกู้ สกัดหนี้เสียก้อนโต หลังเจอประสบการณ์ “เบี้ยวหนี้” ตั้งแต่เปิดแอปฯ…
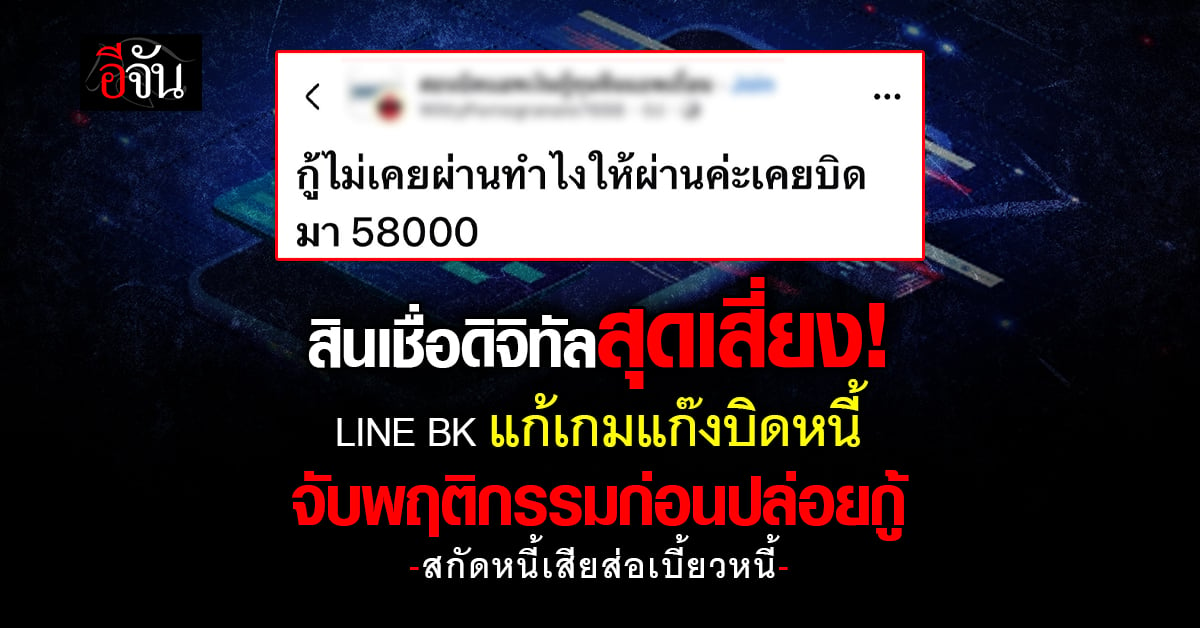
ในสมรภูมิสินเชื่อดิจิทัลแบบไม่มีหลักประกัน (Digital Personal Loan) ความท้าทายสูงสุดของผู้ปล่อยกู้ไม่ใช่การหาลูกค้า แต่คือการรับมือกับพฤติกรรม “เบี้ยวหนี้” ของผู้กู้ ซึ่งถือเป็นโจทย์หินที่ทำให้ผู้เล่นหลายรายต้องถอยร่นหรือประสบภาวะขาดทุนอย่างหนักในช่วงเริ่มต้น
นายธนา โพธิกำจร ประธานเจ้าหน้าที่บริหาร บริษัท กสิกร ไลน์ จำกัด (LINE BK) ได้เปิดเผยถึงบทเรียนจริงจากปัญหาหนี้เสีย พฤติกรรมของลูกหนี้ที่เข้ามาหวังเบี้ยวหนี้ตั้งแต่แรก รวมถึงกลยุทธ์การปรับโมเดลบริหารความเสี่ยงเพื่อล้างพอร์ตหนี้เสียและดึงธุรกิจกลับมามีกำไร
นายธนายอมรับว่า ในช่วงปีแรกของการเปิดให้บริการ LINE BK บริษัทได้ทุ่มปล่อยสินเชื่อไปเป็นมูลค่าสูงถึงระดับหมื่นล้านบาท แต่ผลลัพธ์ที่ตามมาคือความเสียหายครั้งใหญ่จากคลื่นลูกหนี้ที่ตั้งใจเข้ามาเบี้ยวหนี้โดยตรง
“ปีแรกที่เปิด เราปล่อยสินเชื่อไปเป็นหมื่นล้านบาท แล้วก็เจ๊งตั้งแต่ปีแรก พอร์ตตอนนั้นมีต้นทุนความเสี่ยง (Credit Cost) พุ่งสูงเกินกว่า 20% ถามว่าทำไมถึงเป็นแบบนั้น เพราะวันแรกเรายังไม่ฉลาด สกอร์ที่พัฒนาขึ้นมาพอไปเจอกับผู้กู้ในโลกความจริงมันไม่เหมือนกับที่เราทดสอบมา”
นอกจากนี้ กลุ่มผู้กู้ที่แห่แหนเข้ามาในวันแรกๆ ประกอบด้วย 2 กลุ่มหลัก คือกลุ่มที่มีประวัติหนี้เสียติดเครดิตบูโร (NCB) จากสถาบันการเงินอื่นแล้ว และกลุ่มที่เรียกว่า “Straight Roller” คือกลุ่มคนที่ตั้งใจเข้ามาขอกู้แล้วไม่เคยคิดจะจ่ายคืนเลยแม้แต่งวดเดียว ทำให้การปล่อยกู้กลายเป็นหนี้เสียก้อนโต
“คนกลุ่มนี้พอเงินเข้าบัญชีปุ๊บก็กดเงินออกแล้วหายสาบสูญทันที กลายเป็นหนี้สูญตั้งแต่เดือนแรก เมื่อเครื่องมือคัดกรองในตอนนั้นยังจับกลุ่มนี้ไม่ได้ ทำให้พอร์ตปีแรกพังและกลายเป็นหนี้เสียก้อนโตที่เราต้องแบกรับ”
สำหรับปัญหาการเบี้ยวหนี้ในกลุ่มสินเชื่อดิจิทัลไร้หลักประกันมีความซับซ้อนและรับมือยากกว่าสินเชื่อประเภทอื่นอย่างมาก เนื่องจากลักษณะความสัมพันธ์และลำดับความสำคัญในการชำระหนี้ (Payment Priority) ของคนไทย
ตัวอย่าง ถ้าเป็นสินเชื่อจำนำทะเบียนมอเตอร์ไซค์ ลูกหนี้ต้องเดินไปเจอหน้าเจ้าหน้าที่ มีเล่มทะเบียนรถเป็นตัวประกัน เขายังมีวินัยในการจ่ายเพราะกลัวโดนยึดรถ แต่กับสินเชื่อออนไลน์ไร้หลักประกันผ่านแอปพลิเคชัน ความสัมพันธ์มันห่างเหินมาก มันไม่มีหลักประกันอะไรเลย
หากผู้กู้รายนั้นไม่ได้ให้ความสำคัญกับการรักษาประวัติทางการเงิน หรือมองว่าการติดเครดิตบูโรไม่มีผลกระทบต่อชีวิต เขาจะเลือกไม่จ่ายหนี้สินเชื่อดิจิทัลเป็นอันดับแรกทันที
มีข้อมูลเพิ่มเติมเรื่องนี้ไหม
แจ้งเบาะแสหรือสอบถามทีมข่าวอีจันได้โดยตรง
ความคิดเห็น(0)
เข้าสู่ระบบเพื่อร่วมแสดงความคิดเห็นกับชาวอีจัน